Brasil
O Comitê de Política Monetária (Copom) reduziu a taxa Selic novamente em 25 bps, de 14,00% para 13,75% a.a., marcando a quinta reunião consecutiva de redução na taxa básica de juros e dando continuidade ao ciclo de afrouxamento monetário. A decisão foi novamente unânime.
Com relação ao conteúdo, praticamente não houve alteração no texto, não sendo incluídos ou retirados trechos e sem mudanças no balanço de riscos. Entre os ajustes pontuais, o Copom passou a constatar uma moderação gradual na atividade econômica, principalmente em setores cíclicos, enquanto no comunicado anterior dizia apenas que os dados sugeriam uma desaceleração econômica, com sinais mistos entre setores.
O cenário inflacionário trouxe uma melhora, com a inflação cheia e as medidas subjacentes passando a ficar dentro da banda da meta, enquanto na reunião anterior o comitê reconhecia uma desaceleração, mas com a inflação cheia ainda acima do limite superior da meta. O comitê manteve a projeção de 3,2% para o 1º trimestre de 2028, atual horizonte relevante, e não trouxe sinalizações de forward guidance, preservando a mensagem de dependência dos dados para as próximas reuniões.
Visão MZR
O comunicado trouxe pouca informação nova, com as poucas mudanças vindo na direção dovish, sobretudo no diagnóstico inflacionário, mais benigno diante dos últimos dados e do ajuste das expectativas de 2026 na pesquisa Focus. Para frente, o mercado se divide entre pausa e um último corte em novembro, e o comunicado não deu munição para nenhum dos lados, o que coloca a ata da próxima semana como o próximo marcador relevante. Soma-se a isso o fato de a próxima reunião do Copom ocorrer já depois das eleições presidenciais. Ainda que o resultado não mude o quadro de curto prazo, ele tende a reprecificar o risco fiscal, e o sinal dessa mudança é o que está em disputa.
EUA
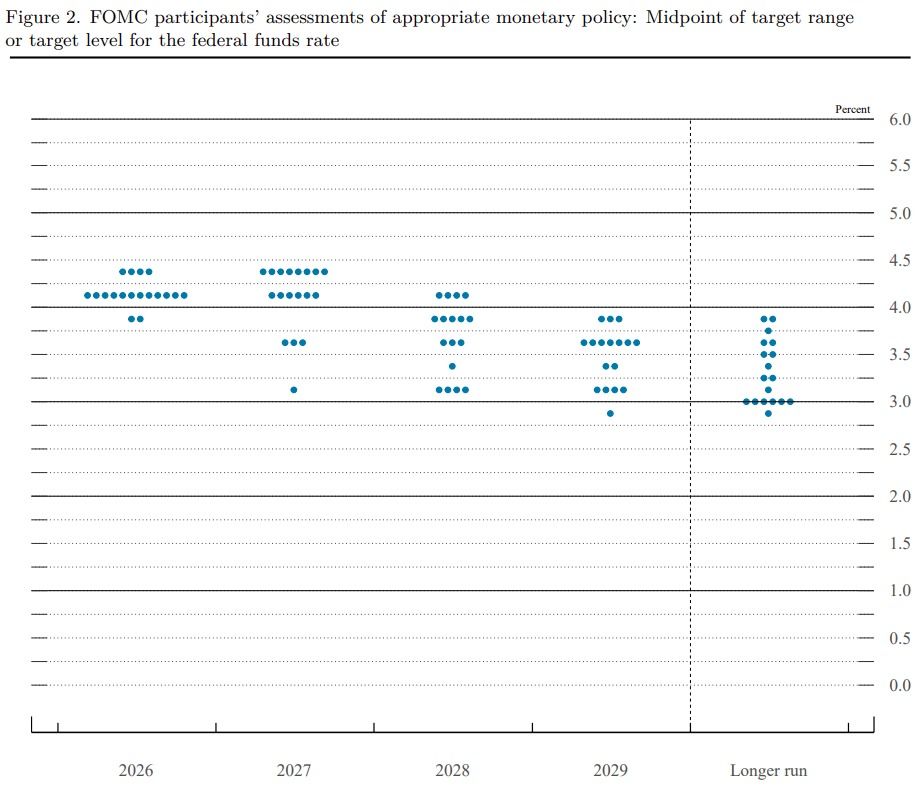
O Federal Open Market Committee (FOMC) elevou a Fed Funds Rate em 25 bps, para o intervalo de 3,75% a 4,00%, marcando a primeira alta de juros desde julho de 2023. Em contraste com a reunião anterior, que foi marcada por dissidências de votos, o placar da votação na reunião de setembro foi unanime, com os doze membros sendo favoráveis a alta de juros.
No comunicado, a principal mudança está no diagnóstico da inflação. O trecho de julho, que a descrevia como elevada "em parte refletindo choques de oferta que elevaram preços em certos setores, incluindo energia", foi reduzido a uma única frase: "a inflação permanece elevada". Tal mudança sinaliza que o comitê deixou de tratar a alta de preços como um fenômeno de oferta a ser acomodado, e passou a justificar a decisão afirmando que a ação "sustentará um retorno mais tempestivo à meta de 2%".
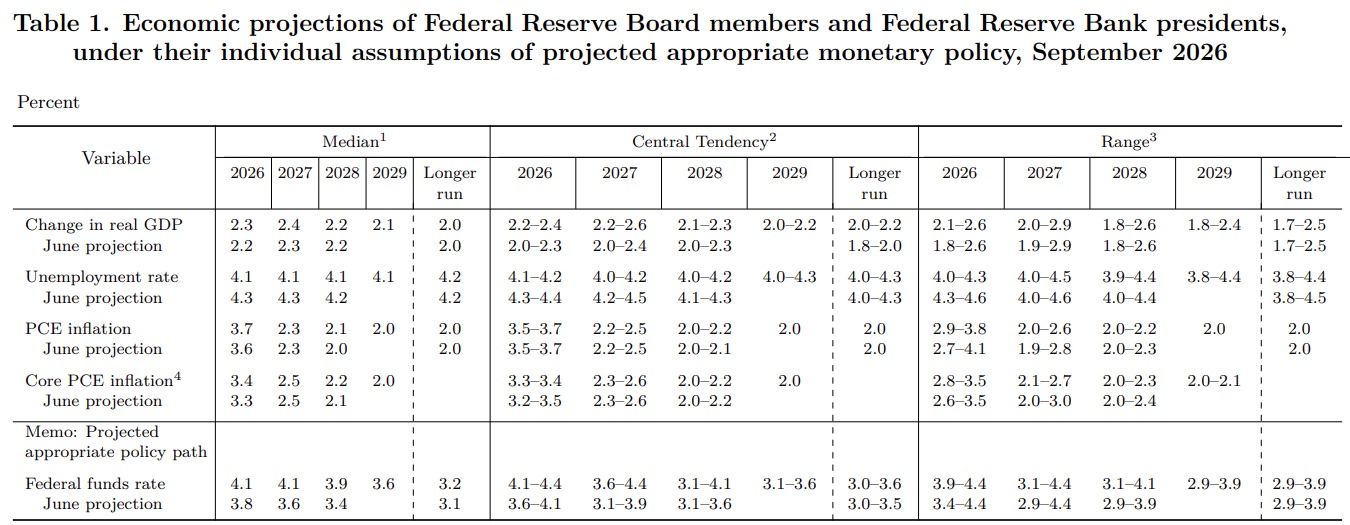
O Sumário de Projeções Econômicas (SEP) conversa com essa mudança. A mediana dos dots para o fim de 2026 subiu de 3,8% em junho para 4,1%, embutindo mais um ajuste de 25 bps nas duas reuniões restantes do ano. Para 2027, a mediana também ficou em 4,1%, ante 3,6% em junho, ou seja, o comitê que previa cortes no ano que vem agora projeta a taxa parada no pico. Além disso, o cenário da inflação reflete o tom do comunicado do comitê, as projeções empurraram a convergência da inflação aos 2% de 2028 para 2029. Warsh não respondeu o SEP novamente.
Visão MZR
A decisão veio em linha com o esperado pelo mercado, após a continuidade da deterioração do cenário inflacionário, e a comunicação do FOMC gerou menos ruído do que na decisão anterior. Ao longo da coletiva, Kevin Warsh apoiou a decisão na avaliação de que a política ainda não era restritiva, resumindo a alta como a retirada de "uma dose de acomodação", formulação lida pelo mercado como hawkish por implicar que ainda há trabalho pela frente. A leitura se sustenta no estado da economia: com a atividade firme e o mercado de trabalho próximo do pleno emprego, o comitê tem espaço para retirar estímulo sem precisar arbitrar entre os dois lados do mandato. Daqui para frente, o mercado deve ficar atento ao tamanho e à duração desse ciclo, à luz dos dados.
Este material foi elaborado pela MMZR Family Office exclusivamente para fins informativos, não constituindo oferta, solicitação, recomendação ou análise de investimento, e não considera objetivos, situação financeira ou necessidades específicas de cada investidor. Rentabilidade passada não representa garantia de rentabilidade futura. Elaborado em conformidade com o Código ANBIMA de Regulação e Melhores Práticas.