RESUMO DO TIME DE ESTRATÉGIA
A abertura das Treasuries nos EUA e o impacto nos mercados
Antes de mais nada, gostaríamos de deixar claro que esta carta foi escrita antes do resultado do primeiro turno das eleições no Brasil. Como de costume, nosso objetivo é comentar os principais acontecimentos observados até o fechamento do mês anterior, evitando incorporar aos textos eventos posteriores ao período de referência.
Depois de muitos meses, o mercado parece ter se mostrado correto em relação à necessidade de uma reprecificação dos juros mais longos nos Estados Unidos. Há algum tempo discutia-se a ausência de um prêmio adequado na parte longa da curva, ou seja, taxas que não pareciam oferecer uma remuneração condizente com o prazo do investimento e, principalmente, com os riscos associados à trajetória fiscal americana.
A esse cenário somam-se outros dois fatores importantes. O primeiro é o petróleo, que permanece próximo de USD 100 por barril por um período significativamente mais longo do que o mercado antecipava. O segundo é a própria parte curta da curva americana, que voltou a incorporar a possibilidade de aperto monetário, movimento iniciado em setembro de forma unânime pelo comitê.
As consequências dessa combinação podem ser relevantes no curto prazo. Uma taxa livre de risco mais elevada nos Estados Unidos aumenta o custo de capital global e pressiona diversas economias e classes de ativos. Ao mesmo tempo, o dólar volta a oferecer um juro real atrativo aos detentores de títulos americanos, reforçando sua característica de reserva de valor e aumentando o custo de oportunidade de manter posições em outros ativos defensivos. Nesse ambiente, ouro e outras reservas de valor podem encontrar maior dificuldade para repetir o movimento de valorização observado nos últimos anos, dinâmica que, em alguma medida, já estamos observando em 2026.
O mercado também demonstra preocupação crescente com a inflação americana e com a trajetória dos elevados déficits fiscais das principais economias desenvolvidas. Em nossa visão, uma das variáveis capazes de alterar estruturalmente essa equação continua sendo o aumento de produtividade proporcionado pela disrupção associada à inteligência artificial.
Hoje, entretanto, ainda estamos predominantemente na era do Capex. Empresas aumentam investimentos, ampliam suas necessidades de financiamento e demandam quantidades crescentes de energia para construir a infraestrutura necessária para esse novo ciclo tecnológico. Portanto, já conseguimos observar parte dos efeitos inflacionários de curto prazo e um custo de capital mais elevado, enquanto os ganhos efetivos de produtividade ainda são difíceis de mensurar.
Curiosamente, consideramos positivo que algum ceticismo tenha começado a aparecer nas discussões sobre inteligência artificial. Depois de um período de expectativas extremamente elevadas, o mercado parece mais disposto a diferenciar empresas, modelos de negócio e capacidade futura de monetização. Essa maior seletividade já pode ser observada nos valuations de parte das empresas de tecnologia, com múltiplos mais atrativos justamente diante das dúvidas sobre a sustentabilidade do crescimento dos lucros no longo prazo.
Respeitamos as visões divergentes, mas permanecemos convictos de que os ganhos de produtividade associados à inteligência artificial deverão se materializar ao longo dos próximos anos, permitindo uma combinação de PIB potencial mais elevado e pressões desinflacionárias em diversos segmentos da economia. Isso, por si só, não resolve a questão fiscal americana. A estabilização da relação dívida/PIB provavelmente exigirá também decisões fiscais mais difíceis, potencialmente envolvendo aumento de arrecadação e maior disciplina sobre os gastos. Ainda assim, acreditamos que a materialização dos ganhos de produtividade poderá provocar uma nova reprecificação positiva em diferentes classes de ativos.
Nesse contexto, também temos ouvido com frequência a tese de que o tradicional portfólio 60/40 deixou de funcionar estruturalmente. Não compartilhamos dessa visão. Em nossa avaliação, a dificuldade atual decorre principalmente de um ambiente em que a inflação voltou a ser a principal variável de risco, aumentando a correlação entre renda fixa e renda variável. Em algum momento, entretanto, o debate global deverá novamente migrar de inflação para crescimento. Quando isso ocorrer, acreditamos que os títulos de alta qualidade voltarão a exercer de maneira mais eficiente sua função de proteção contra cenários de desaceleração econômica.
Quando afirmamos que respeitamos quem pensa diferente, existe também uma mensagem importante sobre construção de portfólio. Ter convicção em uma visão estrutural não significa fazer um “all in” nessa tese. Nosso trabalho consiste justamente em calibrar as exposições ao longo do caminho, permitindo que as carteiras atravessem correções e cenários alternativos sem que esses movimentos nos “tirem do jogo”. Em outras palavras, buscamos preservar a capacidade de permanecer investidos em nossas teses estruturais sem assumir riscos que comprometam a principal função dos portfólios: a preservação e a perpetuidade do patrimônio.
Brasil – Agora, as eleições dominam a discussão
No Brasil, o cenário eleitoral passou a dominar praticamente todas as discussões sobre preços de ativos. Nossa leitura também difere, em alguma medida, de parte do mercado. Não compartilhamos integralmente da percepção de que uma eventual continuidade do governo Lula representaria simplesmente “mais do mesmo”, mas tampouco entendemos que uma eventual vitória de Flávio Bolsonaro resolveria automaticamente os principais desequilíbrios estruturais do país.
Conforme temos discutido com nossos clientes nos últimos meses, um dos riscos que mais nos preocupa é a possibilidade de o Brasil enfrentar uma nova rodada relevante de desvalorização cambial, acompanhada de um ajuste da dívida pública parcialmente realizado por meio de inflação mais elevada. Em um cenário de continuidade da atual condução fiscal, entendemos que uma reprecificação negativa dos ativos poderia ocorrer de maneira relativamente rápida, eventualmente ainda antes do final do ano.
Em um eventual governo Flávio Bolsonaro, por outro lado, provavelmente existiria inicialmente um importante benefício da dúvida por parte dos investidores. Ainda assim, os ajustes necessários para estabilizar a trajetória fiscal dependeriam da capacidade de construir apoio político e institucional suficiente para avançar com reformas no Congresso, além de lidar com possíveis questionamentos no Judiciário.
Existe naturalmente um cenário mais otimista. Nele, um novo governo conseguiria utilizar o capital político dos primeiros meses para avançar uma agenda microeconômica favorável ao crescimento e aprovar, inclusive por meio de mudanças constitucionais, parte dos ajustes fiscais necessários. O desafio estaria em transformar essa janela inicial de confiança em mudanças estruturais antes que o capital político naturalmente se desgaste.
Além disso, o ambiente externo tornou-se menos favorável. Juros estruturalmente mais elevados nos Estados Unidos podem limitar o espaço para uma redução rápida da Selic, diferentemente de outros ciclos em que o comportamento dos juros brasileiros dependia predominantemente de fatores domésticos.
Diante desse cenário, seguimos construindo os portfólios com o objetivo de protegê-los tanto contra uma eventual deterioração inflacionária e cambial quanto contra as consequências de uma permanência prolongada dos juros em níveis elevados. Ao mesmo tempo, caso aumente a probabilidade do cenário doméstico mais construtivo, estamos preparados para elevar gradualmente as exposições a risco.
Essa postura naturalmente significa aceitar que talvez não participemos integralmente dos primeiros movimentos de valorização dos ativos. Consideramos esse um custo aceitável. Para uma filosofia baseada em preservação de capital, preferimos aumentar risco à medida que a assimetria se torna mais favorável, em vez de antecipar uma mudança estrutural cuja materialização ainda depende de variáveis políticas, fiscais e institucionais relevantes.
Desempenho dos portfólios e posicionamento
Em setembro, observamos um desempenho antagônico entre os ativos locais e internacionais nos portfólios. Enquanto observamos um cenário de risk-off no offshore, na esfera local os ativos começaram a reagir com maior ânimo em relação ao primeiro turno das eleições. O fator preponderante nas carteiras locais foram os ativos de Brasil, que trouxeram um bom resultado para as carteiras no mês.
Na carteira Conservadora, a rentabilidade no mês foi de 1,07%, o que corresponde a CDI - 0,14% ou IPCA + 8,60%, ambos anualizados. Esse foi o portfólio de menor rentabilidade entre as carteiras modelo. O desempenho da parcela de inflação, apesar de bom, foi relativamente inferior ao das demais carteiras em razão de seu posicionamento mais conservador em duration. Os fundos de crédito corporativo tiveram um desempenho ruim diante da forte abertura dos spreads, que mais do que compensou o movimento de fechamento da curva — movimento observado tanto na indexação ao CDI quanto, principalmente, na indexação ao IPCA. A parcela de Retorno Absoluto, por sua vez, foi destaque, com forte alta, capturando bem o movimento local. Por fim, na Renda Fixa Internacional, a forte abertura dos juros americanos prejudicou o desempenho da classe, que apresentou retorno negativo e foi detratora da carteira.
Na carteira Moderada, a rentabilidade no mês foi de 1,41%, o que corresponde a CDI + 3,98% ou IPCA + 13,1%, ambos anualizados. O desempenho mais forte veio da exposição a classes de risco que tiveram bons retornos no mês. Como adiantado, o posicionamento nas NTN-Bs de maior duration trouxe um retorno ainda mais elevado. Ainda na parte de Renda Fixa, vale destacar as estratégias no modelo Barbell, que, apesar de terem menor peso na carteira em razão do ajuste ao risco, seguem contribuindo com bom carrego e sendo promotoras de desempenho. Acima de tudo, o destaque vai para o maior promotor da carteira: a exposição em Renda Variável, que capturou muito bem a forte alta das ações locais. Ainda na bolsa, os Fundos Listados acabaram não apresentando bom desempenho, apesar da animação do investidor local. Os Alternativos Líquidos também tiveram bom desempenho, assim como a parcela de Retorno Absoluto, já comentada. Por fim, na ponta detratora, as classes de Renda Fixa e Renda Variável Internacional foram detratoras, seguindo o movimento global de aversão a risco.
Na carteira Agressiva, a rentabilidade no mês foi de 1,66%, o que corresponde a CDI + 7,07% ou IPCA + 16,5%, ambos anualizados. Nesse portfólio, o desempenho ainda mais forte decorreu da distribuição de pesos e de risco na carteira, que acaba concentrando maior exposição nas teses que apresentaram os maiores retornos no mês. Apesar da maior concentração também em Renda Variável e Renda Fixa Internacional, a exposição também mais concentrada em bolsa local e mais arrojada em duration na Renda Fixa local trouxe um retorno muito positivo para a carteira.
Por fim, na carteira Moderada Sem Exposição Offshore, a rentabilidade no mês foi de 1,99%, o que corresponde a CDI + 11,3% ou IPCA + 21,1%, ambos anualizados. Diante desse cenário de desempenho fraco dos ativos offshore, naturalmente o portfólio voltado para uma alocação exclusivamente local apresentou o maior desempenho entre as carteiras. Com a parcela de Renda Fixa Internacional, que foi detratora nas outras carteiras, realocada para a Renda Fixa local, que apresentou bom desempenho, e a parcela de Renda Variável Internacional, cujo desempenho havia sido ainda mais fraco, realocada para a estratégia de Retorno Absoluto, observamos um excelente retorno nessa carteira.
No mês de setembro, os portfólios internacionais voltaram a ter um desempenho negativo, o segundo pior do ano, puxado pela abertura das taxas de juros nos Estados Unidos e um desempenho negativo dos índices de ações americanas ex-tecnologia. Com exceção da classe de hedge funds, todas as classes tiveram retornos negativos do mês, com piores atribuições para fixed income, equities e real assets, em ordem decrescente, com a primeira contribuindo negativamente em 122 pontos base para a rentabilidade mensal. Em fixed income, todas as estratégias entregaram retornos negativos, com a posição em treasury americana sendo a maior detratora. As outras estratégias, como os fundos híbridos, fundos de structured credit e posições em juros reais e nominais nos Estados Unidos e Reino Unido, também mostraram desempenho negativo no mês, rodando entre -1% e -2%. Para a classe de equities, as únicas estratégias promotoras foram as estratégias focadas em tecnologia americana e a posição em MSCI Japan. De resto, por mais que o S&P 500 tenha terminado o mês praticamente no neutro, estratégias como US Value, Europe Equities e US Small Caps tiveram retornos na casa dos -4,70%, –5,10% e -5,53%, respectivamente, contribuindo negativamente com a classe, que fechou o mês no campo negativo. Em real assets, por mais que o Bitcoin tenha tido um bom desempenho no mês, ele não conseguiu segurar a classe, que terminou como detratora, puxada pelas performances de mais de dois dígitos de queda dos ativos ligados a urânio e minerais críticos. Por fim, como única classe promotora, os hedge funds tiveram boa performance em setembro, contribuindo positivamente para a carteira, com destaque para as estratégias de managed futures, multi strategy e equity market neutral com foco em empresas de tecnologia americanas.
Sobre o posicionamento, estamos:
RENDA VARIÁVEL GLOBAL
Setembro confirmou o histórico de mês mais desafiador do calendário para as bolsas norte-americanas, ainda que o resultado agregado tenha ficado próximo da estabilidade. O S&P 500 recuou 0,45% no mês, encerrando o terceiro trimestre com alta de 2,0% e acumulando 11,56% no ano. O número, no entanto, esconde uma das maiores dispersões do ano entre benchmarks e setores. O Nasdaq Composite foi o único destaque positivo entre os principais índices (1,86% no mês e 15,60% no ano), sustentado pelo índice de semicondutores, que avançou 9,48% e segue liderando a temática de inteligência artificial. Na outra ponta, o Dow Jones recuou 4,29%, refletindo seu maior peso em setores tradicionais e abrindo uma diferença superior a 6 p.p. em relação ao Nasdaq no mês. No recorte setorial, a concentração ficou ainda mais evidente. Information Technology (5,08%) foi o único setor positivo, enquanto Communication Services (-0,12%) e Health Care (-0,87%) ficaram próximos da estabilidade. Os outros oito setores tiveram quedas relevantes, lideradas por Materials (-7,15%), Financials (-7,14%), Real Estate (-6,48%) e Consumer Discretionary (-6,44%), o que resultou em uma diferença de mais de 12 p.p. entre o melhor e o pior setor do mês. Real Estate e Utilities (-5,92%) foram pressionados pela alta de juros promovida pelo Fed e Materials acompanhou a maior revisão negativa de lucro entre os setores no trimestre, de -10,2% desde junho, segundo a Factset. Já Energy (-3,26%) devolveu parte dos ganhos dos meses anteriores, mesmo com estimativas de lucro revisadas 18,0% para cima no período.
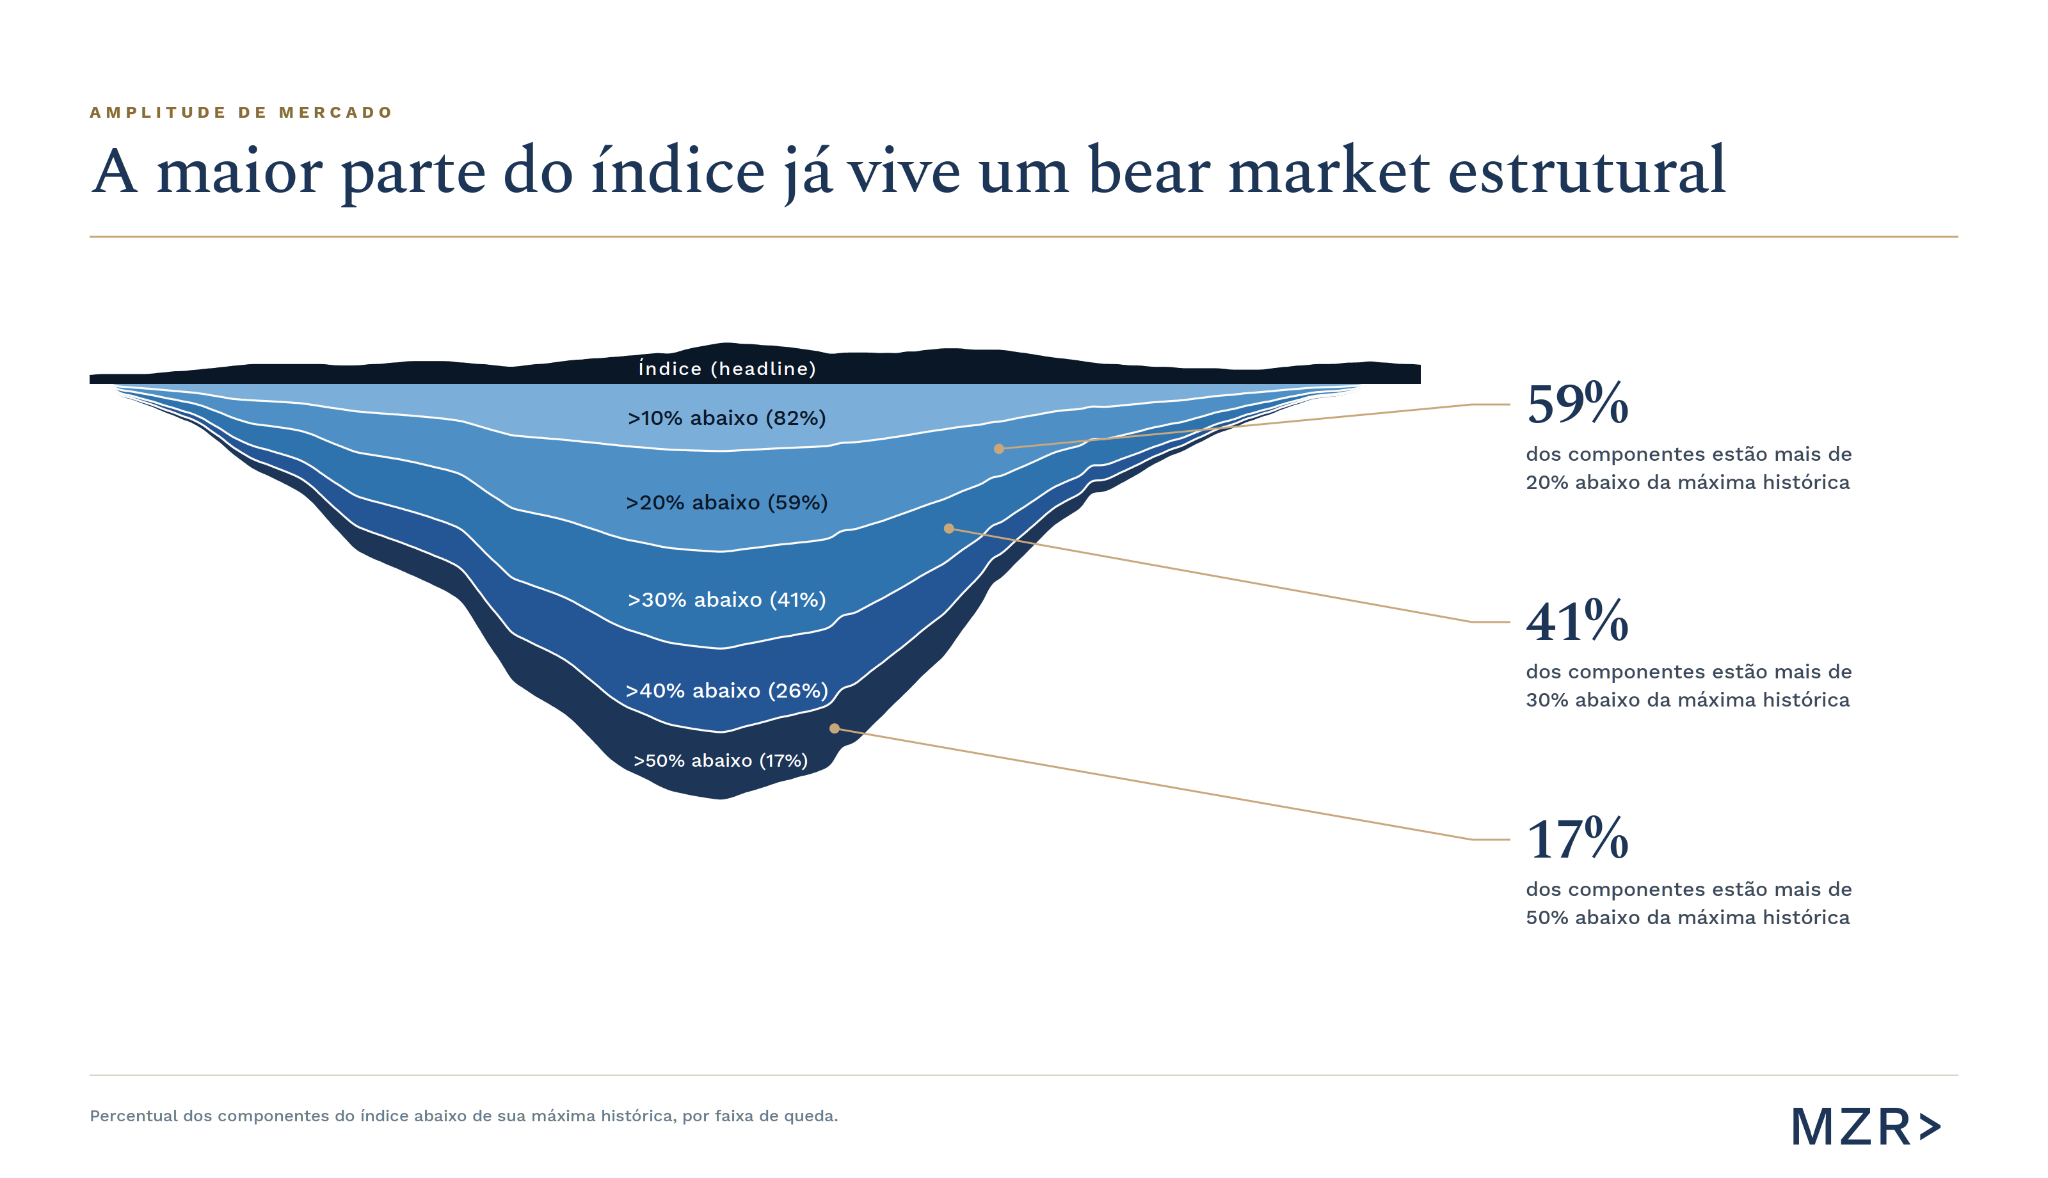
O desempenho praticamente estável do índice também mascara uma deterioração da amplitude do mercado. Hoje, 82% dos constituintes do S&P 500 negociam mais de 10% abaixo de suas máximas históricas e 59% estão mais de 20% abaixo, patamar que tecnicamente caracteriza, individualmente, um bear market (Gráfico 1). Outros 17% acumulam quedas superiores a 50%. O movimento vai além da correção das empresas de software (SaaS), com diversas companhias reconhecidas pela qualidade de seus negócios sendo severamente penalizadas sem que isso apareça no índice agregado, já que poucos vencedores compensaram as perdas da maioria.
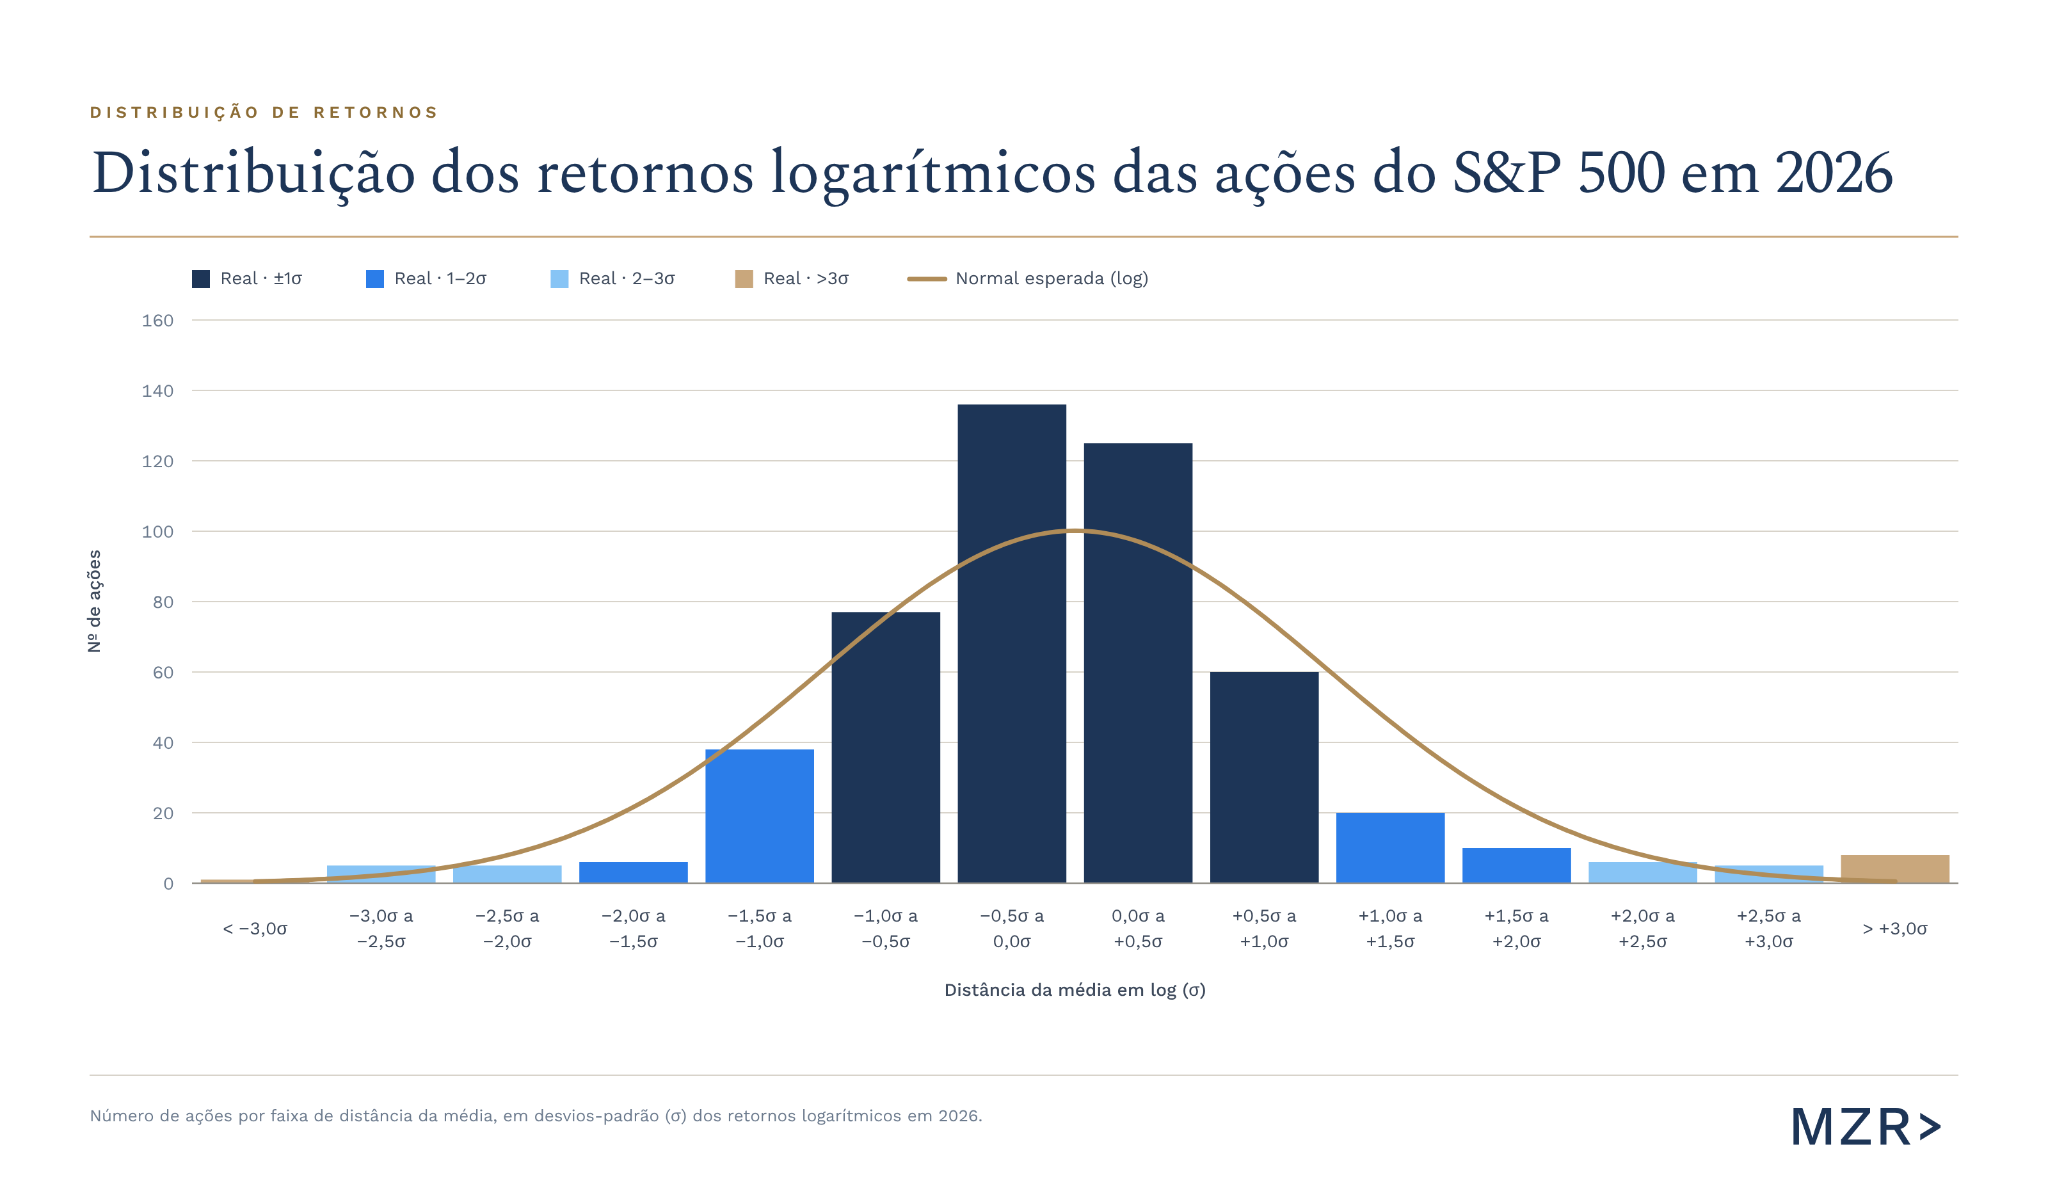
Em setembro, essa dinâmica ficou evidente. O índice ficou próximo do zero a zero sustentado pelas grandes empresas de tecnologia e semicondutores, enquanto mais da metade das ações encerrou o mês abaixo da média. No acumulado do ano, a distribuição dos retornos mostra o mesmo padrão (Gráfico 2). A cauda direita concentrou bem mais ações com retornos acima de três desvios padrão do que o previsto por uma distribuição normal. Mesmo atribuindo peso igual a todas as ações, a concentração é clara. As 10 maiores altas (2% das empresas) explicam 46% do retorno médio de 13,3%, e as 50 maiores (10%) explicam 95%, quando uma distribuição equilibrada implicaria algo próximo de 10%. Sem esse grupo, liderado por nomes como Sandisk, Moderna, Dell, Micron e Seagate, o retorno médio das outras 452 ações cai para apenas 0,8%. A mediana de 4,0% mostra que a ação típica pouco andou no ano. Ponderada por valor de mercado, a concentração tende a ser ainda maior.
Nos mercados globais, nenhuma das principais geografias escapou das quedas. Na Europa, o Stoxx 50 recuou 2,35% (7,16% no ano), com destaque negativo para a Alemanha, onde o Dax caiu 4,03% e reduziu a alta acumulada para 2,69%. O FTSE 100 teve queda mais contida, de 1,70%. Na Ásia, o TOPIX recuou apenas 1,15%, com o Japão mostrando mais resiliência que os pares. Na China, a pressão foi maior, com quedas de 5,78% no CSI300 e de 3,73% no Hang Seng. Apesar do mês fraco, o argumento estrutural para a diversificação geográfica ganhou força. Segundo a Morgan Stanley, a inflexão positiva das revisões de lucro na Europa e no Japão explica por que esses mercados passaram a acompanhar o S&P 500 desde 2025, após 15 anos de forte desvantagem.
A partir de 12/10, com a divulgação dos grandes bancos, a temporada de resultados do terceiro trimestre começa. De acordo com a Factset, o mercado projeta crescimento anual de 29,5% do lucro por ação do S&P 500, ante 26,7% estimados no final de junho. Seria o terceiro trimestre consecutivo acima de 25%, com receita avançando 12,3%. Ao contrário do padrão histórico de cortes ao longo do trimestre (média de -2,2% em 5 anos), as estimativas foram revisadas 1,4% para cima, e 72 empresas emitiram guidance positivo, recorde desde 2006. A concentração, porém, também aparece nos lucros. O crescimento esperado de 65,0% em tecnologia cairia para 24,4% sem semicondutores, e Financials, setor que abre a temporada, deve crescer apenas 3,0%. Com o preço avançando 2,0% no trimestre contra revisão de 9,3% no lucro dos próximos 12 meses, o P/E forward recuou para 19,0x, abaixo das médias de 5 e 10 anos. Nos próximos meses, a atenção do mercado deve se voltar para a sustentação desse ritmo, ainda projetado em 32,4% para 2026 e 15,8% para 2027. O ponto central será se o crescimento de lucros conseguirá se disseminar para além do grupo restrito que tem sustentado o índice.
RENDA VARIÁVEL LOCAL
Em setembro, o Ibovespa subiu 5,1% em dólares e 5,03% em reais e encerrou em 186.340 pontos. A bolsa local passou o mês sem acompanhar a deterioração dos mercados globais, que foram impactados pela elevação de juros pelo Fed e pela volta do Brent a patamares superiores à US$100 por barril. Dessa forma, o Ibovespa superou o principal índice de emergentes em 5,9 p.p.
Para além de precificar pouco as notícias negativas vindas do exterior, o investidor de renda variável local também deu menor peso a eventos domésticos que seriam igualmente destruidores de valor para a bolsa, como o IPCA-15 0,17 p.p. acima das expectativas e o anúncio de medidas que aumentaram a despesa pública e reduziram receitas previstas. Apenas a elevação de 15% do piso do Bolsa Família e o anúncio de proibição das bets, por exemplo, terão R$28 bi de impacto estimado no próximo ano, antes de eventuais compensações.
Setembro, então, mostrou que as eleições foram o fator mais acompanhado e precificado localmente. Após meses de hegemonia de Lula nas pesquisas eleitorais e mercados preditivos, o crescimento na probabilidade de vitória de Flávio Bolsonaro levou o investidor a crer na possibilidade real de o país passar a ter um líder mais pró-mercado e com uma política fiscal responsável. Isso foi especialmente um estímulo para as ações domésticas e alavancadas que, no mês, também foram beneficiadas pelo corte da Selic de 14% para 13,75%. Essa recuperação alcançou as empresas menores, com o índice Small Cap subindo 5,23% em setembro, embora ainda acumulasse perda de 1,6% no ano, frente à alta de 15,65% do Ibovespa.
Essa mudança de expectativa eleitoral foi um gatilho para a volta do investidor estrangeiro à bolsa brasileira, que recebeu o equivalente a US$1,8 bi em setembro, mesmo em um mês em que os fundos de ações de países emergentes registraram resgates de aproximadamente US$5 bi. Pelo lado contrário, os fundos de ações locais continuaram enfrentando resgates, com uma saída líquida de R$3,4 bi em setembro até o dia 28, chegando a R$11 bi no ano.
Os setores com fluxo de caixa mais longo e balanços mais endividados lideraram o mês. Transportes subiram 10,8%, com Motiva (+12,2%) e Localiza (+11,5%), shoppings avançaram 8,7%, puxados por Multiplan e Allos, e, no setor financeiro, BTG Pactual (+17,2%) e B3 (+11,7%) se beneficiaram da expectativa de maior volume negociado e de reabertura do mercado de capitais.
As maiores altas individuais vieram de empresas que somaram essa sensibilidade a juros a eventos próprios. Magazine Luiza subiu 55%, a maior valorização do índice no mês, depois de anunciar a inclusão de cerca de 28 mil itens de estoque próprio no marketplace do Mercado Livre. A Vamos avançou 43,8%, por ser um dos papéis da bolsa mais sensíveis ao custo de capital, já que combina endividamento elevado e um negócio de locação intensivo em capital. O Assaí subiu 29,5% igualmente por ter uma alta sensibilidade ao peso das despesas financeiras, pelas margens normalmente apertadas no setor supermercadista. A Yduqs ganhou 27,6% com o anúncio da fusão com a Afya, que criaria um grupo com cerca de 18% das vagas autorizadas de medicina do país.
Entre as quedas, pesaram fatores específicos. No agregado, a construção civil recuou quase 5%, mas o número esconde uma divisão definida pela fonte de financiamento. A greve de 19 dias dos funcionários da Caixa, encerrada apenas em 29 de setembro, atrasou repasses de financiamentos, e o banco passou a adotar critérios mais rígidos de crédito para a baixa renda, o que reduziu a conversão das vendas em contratos. As incorporadoras concentradas no Minha Casa, Minha Vida sentiram o efeito diretamente, com Tenda (-18,40%), Cury (-14,91%) e Direcional (-9,08%) entre as maiores quedas do índice, ao passo que a Cyrela, voltada à média e alta renda e com demanda mais sensível ao custo do crédito imobiliário, subiu 11,7%.
Mineração e siderurgia também estiveram entre os piores desempenhos, com a Vale recuando 10,2% diante do minério próximo de US$ 94 por tonelada, pressionado pela demanda fraca por aço e pelos estoques elevados na China, e a CSN Mineração perdendo 15,4% depois de reduzir a projeção de produção de 2026 de 45 mi a 47 mi para 39 mi a 41 mi de toneladas e elevar a estimativa de custo caixa. A maior queda do Ibovespa, porém, foi da Natura (-22,77%), que enfrentou dúvidas sobre a recuperação operacional depois de um primeiro semestre com prejuízo de R$ 410 mi, mesmo após o anúncio da troca do CEO no fim de agosto.
Mesmo após o rali, o Ibovespa negocia a ~8,5x o lucro projetado para os próximos doze meses, 0,6 desvio-padrão abaixo da média de dez anos. Excluindo Petrobras e Vale, o múltiplo é de 10,1x, contra média de 11,1x na última década.
Outubro começa, então, com uma parcela maior das ações domésticas já valorizada pela expectativa de alternância de poder. O resultado eleitoral terá de ser confrontado com o que foi antecipado nos preços e com as condições para reduzir o prêmio fiscal embutido nos juros longos. Uma mudança de governo acompanhada de uma equipe econômica e de propostas capazes de conter o crescimento das despesas pode sustentar uma valorização adicional, mas a composição do Congresso condicionará a aprovação dessas medidas.
FUNDOS LISTADOS
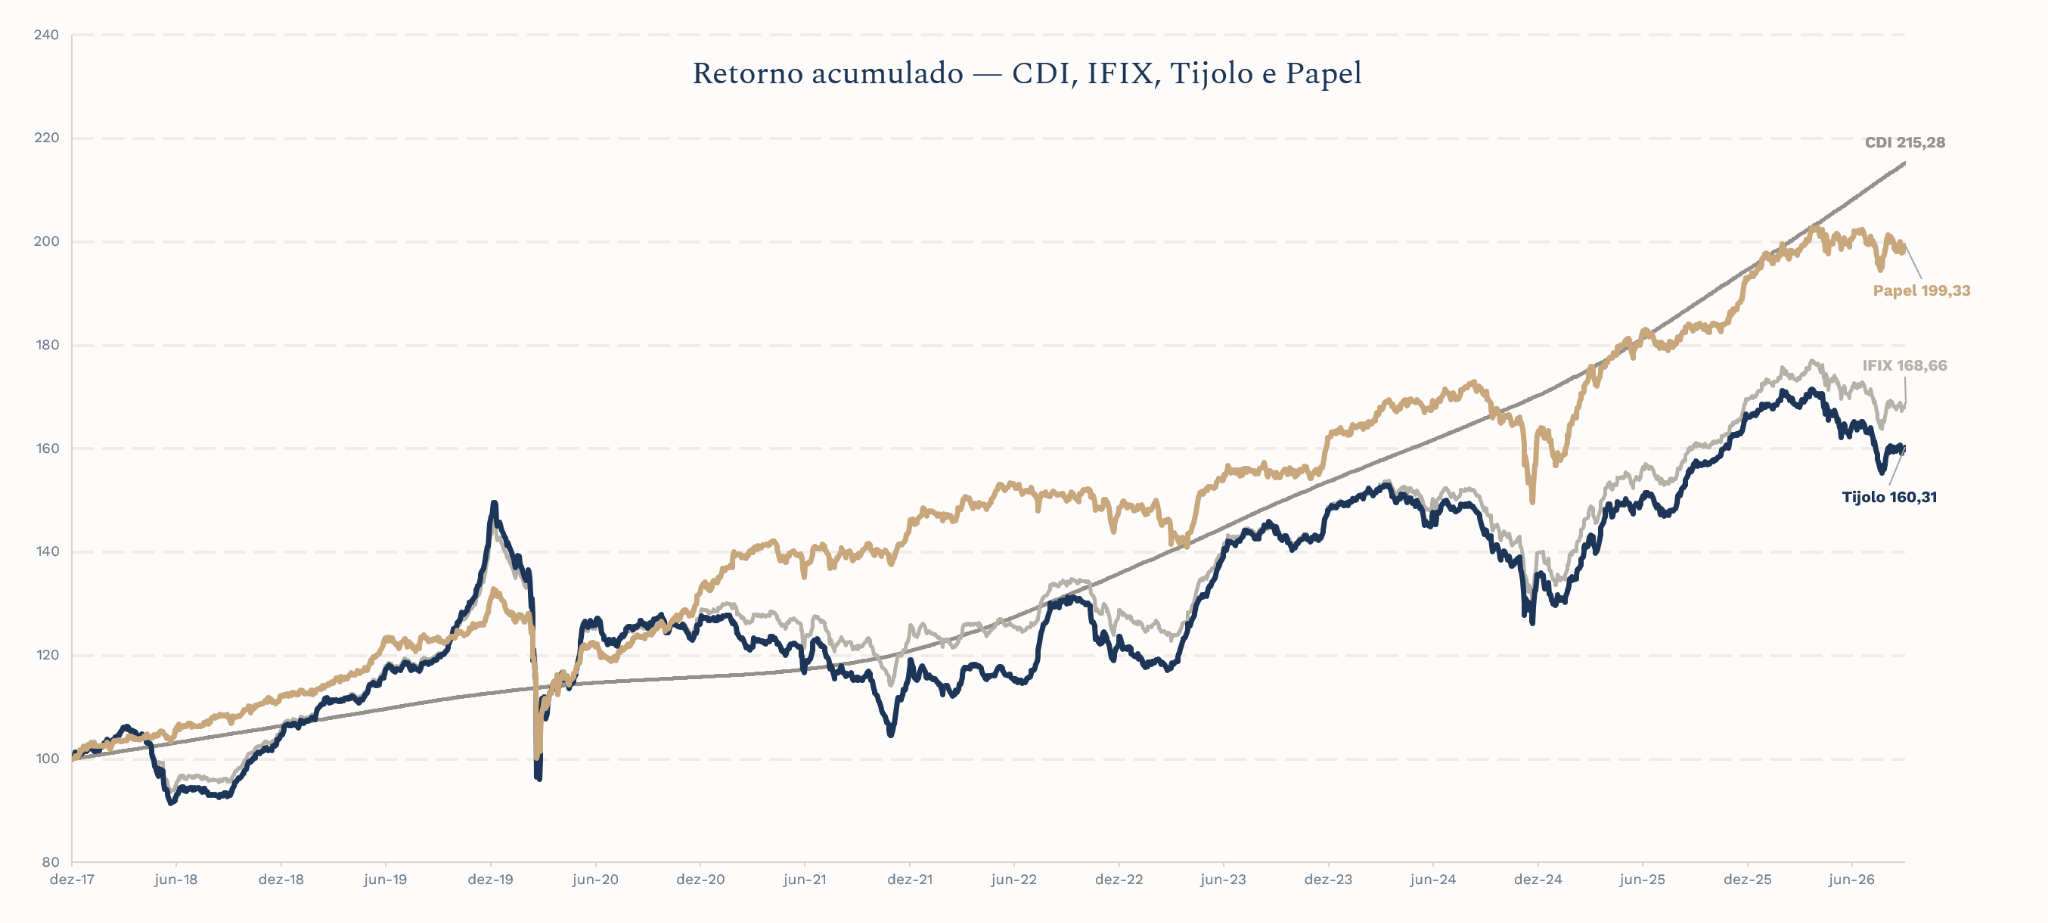
Apesar de termos observado um maior apetite ao risco por parte dos investidores em função das eleições, os Fundos Listados não acompanharam a alta do mercado, mesmo diante do fechamento dos juros e da valorização da bolsa local. O IFIX recuou 0,20% no mês, ampliando o patamar negativo no acumulado do ano, que alcançou -0,57%. Em doze meses, o índice sobe discretos 4,62%, equivalente a 32% do CDI.
Olhando para a divisão entre as classes de Tijolo e Papel no índice, tivemos um mês que interrompeu a sequência que vínhamos observando de underperformance mensal dos Fundos de Tijolo. Enquanto a classe de Tijolo subiu 0,13%, os Fundos de Papel tiveram queda de 0,99%, sendo o principal detrator do IFIX. O movimento de queda chama atenção em um momento de fechamento relevante das taxas de juros, uma vez que esse cenário tende a gerar uma reprecificação positiva dos CRIs em carteira por meio da marcação a mercado dos ativos. Há uma defasagem natural decorrente da divulgação mensal do valor patrimonial, mas devemos observar uma correção positiva que pode impactar a relação VM/VP dos fundos.
No acumulado do ano, a relação se inverte, com alta de 3,15% dos Fundos de Papel contra uma queda de 3,49% dos Fundos de Tijolo. Em doze meses, confirma-se a resiliência dos Fundos de Papel frente aos Fundos de Tijolo, com alta de 8,34% contra 1,69%, respectivamente. Ambas as classes ficam atrás de seus principais benchmarks, CDI e IMA-B.
Nos FI-Infra, observamos mais um mês de queda, com recuo de 0,16%. No ano, o resultado permanece negativo em 0,27%, enquanto, em doze meses, a janela de alta observada no segundo semestre de 2025 vem, aos poucos, perdendo força, com o resultado já apontando para uma alta de 5,58% — número que vem caindo sucessivamente a cada mês de 2026. No mercado de debêntures incentivadas, observamos uma abertura dos spreads, movimento que se refletiu na mediana dos retornos patrimoniais dos fundos, que recuou 0,2%. Com isso, a mediana do desconto alcançou 5%, com VM/VP de 0,95x. O Dividend Yield da classe nos últimos 12 meses fica em torno de 15,8%.
Por fim, nos Fiagros, tivemos um retorno positivo na classe, apesar de ainda vivenciarmos um cenário de maior estresse nas carteiras de crédito. Os Fiagros tiveram alta de 0,57%, levando o retorno no ano para terreno positivo, em 0,47%. Em doze meses, a classe sobe 10,5%. Justamente por se tratar de um ambiente mais adverso para o crédito agro, observamos um desconto ainda relevante na classe, com a mediana em torno de um VM/VP de 0,78x e Dividend Yield elevado diante desse desconto, próximo de 16,9% nos últimos 12 meses.
RENDA FIXA: JUROS NOMINAIS E REAIS (PREFIXADOS/INFLAÇÃO)
Setembro entrou para a lista dos meses mais difíceis para a renda fixa global nos últimos anos, e o centro das atenções foi o mercado americano. As Treasuries tiveram o pior desempenho mensal em quatro anos, com a taxa de 10 anos encerrando o mês em 5,29%, o maior nível desde 2007. A liquidação juntou a primeira alta de juros do Fed desde 2023, uma sequência de dados de atividade bem acima do esperado e um petróleo que seguiu rondando os 100 dólares por barril, sem avanço nas negociações entre Estados Unidos e Irã. A pressão se espalhou para a Europa e o Japão, onde o BCE e o Banco do Japão também subiram juros, e os rendimentos soberanos de longo prazo das principais economias renovaram máximas de décadas. O Brasil caminhou na direção oposta. O Copom cortou a Selic em 0,25 p.p., para 13,75%, e a curva de DI fechou com força, apoiada em sinais cada vez mais claros de desaceleração da atividade e numa inflação de núcleos mais comportada, ainda que os serviços sigam longe de uma trajetória compatível com a meta.
No cenário doméstico, a decisão do Copom foi amplamente esperada e veio acompanhada de um comunicado praticamente idêntico ao anterior, que manteve o tom cauteloso sem fechar a porta para novos cortes. A mudança ficou no diagnóstico, que passou a reconhecer com mais clareza a perda de fôlego da economia e a melhora da inflação. A ata e o Relatório de Política Monetária reforçaram essa leitura: o Banco Central reduziu de 3,2% para 3,1% a projeção de IPCA para o segundo trimestre de 2028, que em breve passa a ser o horizonte relevante, e cortou a estimativa de crescimento de 2026 de 2,0% para 1,8%. Os dados do mês sustentaram esse quadro. O PIB do segundo trimestre cresceu 0,5% na margem, um pouco acima do consenso, mas o resultado se apoiou na agropecuária, na indústria extrativa e na formação de estoques, enquanto o consumo das famílias recuou 0,4% e a absorção doméstica ficou estagnada. Em seguida, a produção industrial de agosto caiu 0,6%, com retração disseminada entre as categorias. Na inflação, o IPCA de agosto registrou deflação de 0,32% e levou o acumulado em doze meses de 4,44% para 4,22%, em boa parte por causa do bônus de Itaipu nas contas de luz, mas com núcleos melhores do que o esperado. O IPCA-15 de setembro mostrou que essa melhora não será linear. O índice subiu 0,70% e levou o acumulado para 4,47%, com a alimentação no domicílio voltando a subir sob os primeiros efeitos das chuvas ligadas ao El Niño, os serviços intensivos em mão de obra ainda acima do compatível com a meta e a média dos núcleos interrompendo a trajetória de queda. O mercado de trabalho desacelera devagar, com o desemprego estável em 5,3% e o Caged criando 165,8 mil vagas formais em agosto, acima do esperado. O crédito, por sua vez, já sente o peso dos juros altos, com a inadimplência total no recorde de 5,04% e a das famílias em 6,0%. No fiscal, o governo revisou a projeção de déficit primário de 2026 de R$ 52,0 bilhões para R$ 80,9 bilhões, pressionada pelos subsídios aos combustíveis, que ganharam nova rodada de medidas no mês, e precisou contingenciar R$ 13,6 bilhões. A dívida bruta subiu para 82,9% do PIB, o maior nível desde março de 2021, mesmo com a arrecadação federal crescendo 8,3% em termos reais em agosto, impulsionada pelo petróleo.
A curva local deslocou para baixo, diferente do que se viu nos Estados Unidos. Os DIs fecharam em todos os vértices, e com mais intensidade quanto mais longo o prazo, num bull flattening em que o Jan/27 recuou 6 bps, o Jan/29 cedeu 39 bps e o Jan/33 caiu 60 bps, encerrando o mês em 14,00%. O movimento devolveu boa parte da abertura acumulada no ano, que agora se resume a 61 bps no Jan/29 e 45 bps no Jan/33, enquanto o Jan/27 já está 24 bps abaixo do nível de dezembro, sinal de que o mercado confia na continuidade do ciclo de cortes mesmo com o cenário externo hostil. Nos índices de renda fixa, setembro premiou a duration de forma generalizada. O IMA-B 5+ subiu 3,91%, o IMA-B e o IMA-B 5 avançaram 3,18% e, nos prefixados, o IRF-M 1+ rendeu 2,41%, o IRF-M 2,02% e o IRF-M 1 1,09%, todos acima do CDI, que entregou 0,62% no mês. No acumulado do ano, o IMA-B 5 segue na frente, com 11,46%, seguido pelo IMA-B, com 10,48%, e pelo IRF-M 1, com 10,43%, todos à frente do CDI, em 10,34%. O IRF-M, com 9,50%, o IMA-B 5+, com 9,39%, e o IRF-M 1+, com 8,81%, ainda ficam atrás, mas reduziram de forma relevante a distância em relação ao carrego.
Nos Estados Unidos, o mês começou com um payroll de 162 mil vagas em agosto, contra 56 mil esperadas, que enterrou a tese de enfraquecimento do mercado de trabalho e deslocou de vez o foco do Fed para a inflação. O CPI de agosto subiu 0,4% e se manteve em 3,4% em doze meses, com a gasolina respondendo por mais de um terço da alta. Na reunião seguinte, o Fed elevou os Fed Funds em 0,25 p.p., para o intervalo de 3,75% a 4,00%, em decisão unânime. As projeções do comitê indicaram apenas mais uma alta neste ano, mas Kevin Warsh adotou um tom mais duro na coletiva, ao avaliar que as condições financeiras não chegam a ser restritivas e que os riscos para a inflação seguem inclinados para cima. Os dados da segunda quinzena sustentaram esta ideia, com as vendas no varejo subindo 1,2% em agosto, o PMI composto prévio de setembro atingindo 58,4 pontos, o maior desde 2021, e as expectativas de inflação para um ano medidas pela Universidade de Michigan saltando de 4,0% para 4,6%, o que levou o mercado a atribuir cerca de 70% de chance a uma nova alta em outubro, ante 11% um mês antes. Fatores técnicos amplificaram a queda dos preços. Os leilões do Tesouro saíram com taxas que não se viam havia muito tempo: o de 20 anos pagou 5,42%, a maior taxa para esse prazo desde 1986, e o de 5 anos saiu a 5,03%, a maior desde 2006. A primeira recompra ampliada do Tesouro, de até US$ 6 bilhões em títulos longos, ficou abaixo do que o mercado esperava e não conteve a alta. Pesa ainda o volume de emissão, com o déficit federal perto de 6% do PIB e as grandes empresas de tecnologia captando montantes recordes para financiar infraestrutura de inteligência artificial. A curva abriu com força, sobretudo na parte curta e intermediária, num bear flattening em que a Treasury de 2 anos subiu 55 bps, para 4,89%, a de 5 anos avançou 59 bps, a de 10 anos abriu 54 bps, para 5,29%, e a de 30 anos subiu 38 bps, para 5,63%. O juro real de 10 anos abriu 49 bps, para 2,92%, o que mostra que quase todo o movimento veio do juro real, com a inflação implícita praticamente estável. No ano, a abertura acumulada chega a 142 bps na de 2 anos, 113 bps na de 10 anos e 79 bps na de 30 anos, e o juro real de 10 anos soma 102 bps. Na virada do mês, porém, os dados deram algum alívio. O PCE de agosto veio abaixo do esperado, estável em 3,4% com o núcleo em 3,0%, e o payroll de setembro criou apenas 29 mil vagas, com o desemprego subindo para 4,2%. Somados à avaliação de John Williams, presidente do FED de NY e vice-chair do FOMC, de que não há urgência para um novo aumento, esses números derrubaram a probabilidade de alta em outubro para 18%.
No resto do mundo, o aperto foi coordenado. O BCE subiu a taxa de depósito em 0,25 p.p., para 2,50%, na segunda alta do ano. A decisão foi unânime, tomada diante de uma inflação ao consumidor de 3,3% em agosto e de preços ao produtor que aceleraram para 5,8% em doze meses, e veio com projeções de inflação revisadas para 3,0% em 2026 e 2,5% em 2027. O Banco do Japão levou a taxa básica para 1,25%, o maior patamar em 31 anos, mas os dois votos contrários frustraram quem esperava sinalização de altas mais rápidas. O Banco da Inglaterra manteve os juros e anunciou um plano de redução do balanço que encerra as vendas ativas de Gilts ao mercado, o que trouxe alívio pontual à ponta longa britânica. Nada disso impediu que as taxas longas renovassem máximas pelo mundo. O título japonês de 10 anos passou de 3%, o maior nível em três décadas, o Bund alemão de 10 anos chegou a 3,65%, o maior desde 2009, e o Gilt de 10 anos superou 5,4%, nível de 2007, enquanto o Gilt de 30 anos passou de 6% pela primeira vez desde 1998. A média dos títulos de 10 anos do G7 atingiu 4,3%, cerca de 1 ponto percentual acima do patamar anterior à guerra. Na China, os PMIs voltaram à zona de expansão em setembro, com a indústria em 50,1 pontos, mas a demanda doméstica fraca levou o governo a anunciar um novo pacote de estímulos, e a trégua comercial com os Estados Unidos foi prorrogada até 10 de janeiro.
O resultado de setembro é de um mercado americano que mudou de patamar. Com o Fed de volta ao aperto, a atividade surpreendendo para cima e uma oferta de títulos que cresce tanto pelo lado do governo quanto pelo das empresas de tecnologia, a taxa de 10 anos acima de 5% reflete hoje uma combinação de fundamentos e fluxo que dificilmente se desfaz com uma ou duas leituras mais benignas, mesmo com o respiro trazido pelos dados do fim do mês. O Brasil atravessou esse ambiente com uma curva que fechou contra a direção dos outros países, sustentada por uma economia que desacelera, com núcleos mais comportados e um Copom que mantém o ciclo de cortes. Serviços resistentes, alimentos pressionados pelo El Niño e uma dívida na máxima desde 2021, porém, limitam o quanto esse descolamento pode avançar. O calendário de outubro concentra riscos relevantes. No Brasil, o resultado das eleições e as sinalizações dos candidatos para o fiscal tendem a dominar os prêmios da curva, ao lado do ritmo dos cortes do Copom diante de uma inflação de serviços que não cede. Nos Estados Unidos, a decisão do Fed, a capacidade do mercado de absorver a oferta de títulos sem novas ondas de venda forçada e o rumo das negociações com o Irã, que segue ditando o preço do petróleo, devem definir se as taxas longas encontram um teto ou continuam subindo.
CRÉDITO CORPORATIVO
Setembro foi marcado por uma forte abertura das curvas de juros globais e nos spreads de crédito. O Fed iniciou um novo ciclo de alta de juros e a escalada do conflito no Oriente Médio manteve o petróleo acima de US$100 por barril, levando a Treasury de 10 anos para próximo de 5,3%, o maior nível desde 2007. Diferente de agosto, desta vez a abertura atingiu toda a curva, e não apenas os vértices mais curtos, e veio acompanhada de abertura dos spreads de crédito. Com isso, a classe de crédito corporativo teve um mês bastante negativo, de maneira geral.
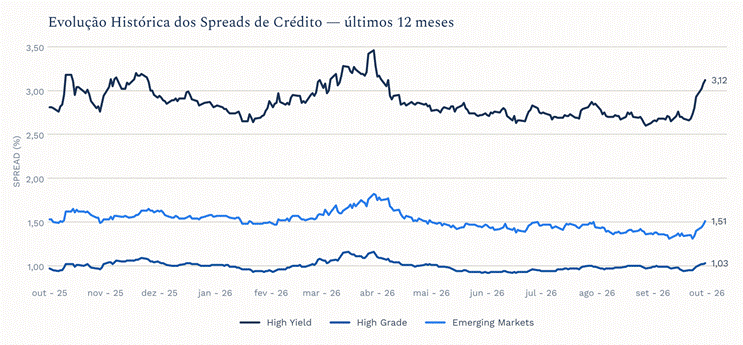
O mercado de bonds defensivos (ICE BofA BBB US Corporate Index) recuou 2,61% em setembro, acumulando queda de 1,64% em 12 meses. Os spreads abriram 5 bps no mês, para 103 bps, um movimento que chama bastante atenção, porque geralmente em cenários de juros elevados, movimentos expressivos na curva acabam sendo parcialmente compensados com um fechamento de spreads nos bonds com grau de investimento. O efeito da duration mais longa da classe também foi detratora de resultado. O volume de emissões tem sido menor, devido ao patamar de juros mais altos, o que acabou sendo favorável para que os spreads não abrissem ainda mais. Seguimos enxergando uma dinâmica saudável para a classe em termos de fundamentos das companhias, mas os prêmios reduzidos demandam seletividade nas alocações. Atualmente, na grande maioria dos casos, é mais vantajoso optar por bonds soberanos do que opções no universo investment grade.
Já o universo high yield, mesmo com duration mais curta, registrou o pior retorno mensal desde setembro de 2022. O índice recuou 2,49% em setembro e acumula alta de apenas 1,39% em 12 meses. O spread médio, atualmente em 312 bps, abriu 49 bps no mês, devolvendo todo o fechamento de agosto, com uma descompressão relevante entre ratings: os papéis CCC abriram mais de 100 bps, frente a cerca de 30 bps nos papéis BB. Mesmo nesse ambiente, o mercado primário registrou o maior volume de emissões líquidas da história, com US$51,7 bilhões em emissões brutas no mês, acumulando US$283 bilhões no ano. Do lado da demanda, os fundos dedicados à classe registraram resgates de US$4,7 bilhões, a primeira saída líquida em seis meses. O índice de defaults ficou praticamente estável em 2,68% (+5 bps), abaixo da média histórica de 25 anos (3,2%), e o terceiro trimestre registrou o menor volume de defaults e reestruturações desde o fim de 2022.
A dinâmica dos bonds corporativos emergentes foi semelhante: o ICE BofA Emerging Markets Corporate Plus Index apresentou queda mensal de 2,36%, praticamente zerando o retorno em 12 meses (+0,07%), com o spread médio do índice abrindo 14 bps, para 151 bps. O volume de emissões foi contido pela volatilidade dos juros, com os emissores adotando uma postura de espera: foram cerca de US$44 bilhões no mês até o dia 24, abaixo dos US$66 bilhões de setembro de 2025, acumulando cerca de US$406 bilhões no ano. Os fundos dedicados à classe voltaram a registrar resgates nas últimas semanas do mês.
Entre as demais classes de crédito, os leveraged loans foram o destaque positivo, superando fortemente os bonds high yield. O índice de leveraged loans da J.P. Morgan retornou 0,24% em setembro e acumula 3,51% no ano, beneficiado pela natureza pós-fixada da classe em um mês de forte alta dos juros. O yield dos loans atingiu 9,56%, a máxima em muitos anos, enquanto o spread abriu apenas 9 bps, para 488 bps. A classe também registrou captações crescentes e o maior volume de emissões líquidas desde fevereiro de 2022 (US$32,4 bilhões). O índice de defaults dos loans recuou 31 bps, para 2,08%, o menor nível desde janeiro de 2023, e segue 60 bps abaixo do índice de high yield, uma inversão pouco usual frente ao padrão histórico da classe (no fim de 2023, os loans tinham inadimplência 302 bps acima do high yield).
Do ponto de vista de alocação, o aumento do carrego dos bonds ficou mais atrativo, mas acreditamos que o portfólio segue bem equilibrado na composição de risco corporativo versus soberano. Por ora, não faremos nenhuma alteração na carteira. Até porque a tendência de resgates nos fundos High yield e de Emerging Markets, pode prevalecer por mais algumas semanas, o que deve pressionar a performance das classes. Mantemos uma postura cautelosa em ativos corporativos, privilegiando bonds mais defensivos, durations relativamente curtas (próximas de 5 anos) e temos boa convicção na parcela de TIPS (títulos do tesouro americano atrelados à inflação), que também oferecem carrego atrativo e proteção em um cenário de pressão inflacionária. Além disso, continuamos acompanhando oportunidades pontuais em crédito estruturado.
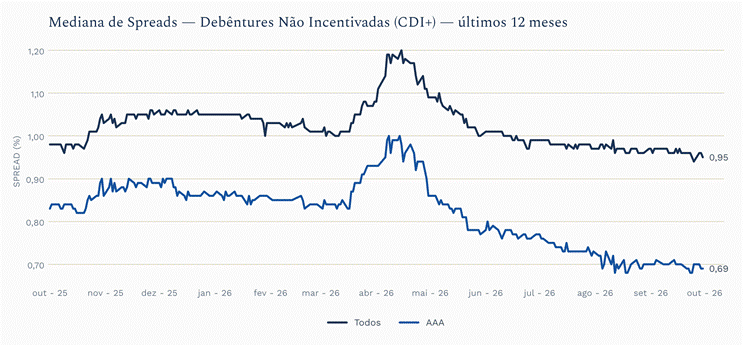
Já em relação à indústria local, setembro trouxe dinâmicas bem distintas entre as debêntures tradicionais e o mercado de infraestrutura. No mercado CDI, a mediana dos spreads das debêntures não incentivadas ficou praticamente estável, passando de 97 para 95 bps, enquanto entre os papéis AAA o spread fechou 1 bp, de 70 para 69 bps. A estabilidade da mediana, porém, esconde aberturas concentradas em poucos emissores: Sendas, Hapvida, Aegea, CSN e Camil responderam pela maior parte da abertura do IDA-DI no mês. No ano, a quebra por rating segue evidenciando a fuga para qualidade, com fechamento de 8 bps nos papéis AAA e abertura de 36 bps nos ratings inferiores a AA+. Os fundos dedicados à classe registraram captação líquida na casa de R$4 bilhões em setembro, uma desaceleração relevante em relação a agosto. O volume de emissões primárias de debêntures tradicionais somou cerca de R$17 bilhões no mês. O IDA-DI avançou 0,96% no mês (89% do CDI) e acumula 14,60% em 12 meses (101% do CDI). Mantemos a visão de que o carrego atual não compensa integralmente o risco de crédito assumido, e seguimos com exposição reduzida ao crédito líquido high grade, priorizando crédito estruturado.
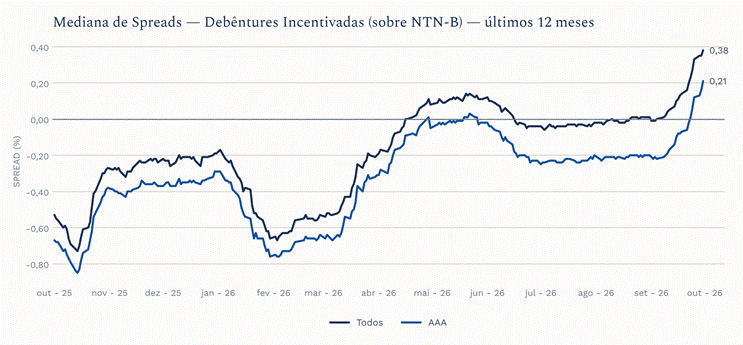
No segmento de infraestrutura, setembro foi marcado por uma forte e disseminada abertura dos prêmios. A mediana de spreads sobre a NTN-B das debêntures incentivadas abriu 37 bps no mês, de 1 para 38 bps, e os papéis AAA abriram 42 bps, saindo de -20 para +21 bps. Segundo o BTG Research, 94% dos ativos do IDA-IPCA Infraestrutura tiveram abertura de spread no mês, levando o índice ao maior patamar desde julho de 2024, com destaque para Águas do Rio, Eneva, Rumo e Vale. O movimento parece refletir principalmente fatores técnicos. A alocação média dos fundos de infraestrutura em debêntures 12.431 já está em 78% do PL (ante 65% em dezembro), em parte pela necessidade de enquadramento, o que confirma a leitura de menor demanda à frente por novas alocações que vínhamos apontando. Ao mesmo tempo, os fundos voltaram a registrar resgates relevantes após o efeito positivo do vencimento das NTN-B em agosto, e o extenso pipeline de Fiagros defensivos ligados a grandes bancos ampliou a oferta de ativos isentos. O volume de emissões primárias de debêntures incentivadas somou R$6,9 bilhões, com apenas 19% distribuído ao mercado. Em termos de desempenho, o forte fechamento das NTN-B compensou parte da abertura de spreads: o IMA-B subiu 3,15% no mês, enquanto o IDA-IPCA Infraestrutura apenas 0,41%. Com o movimento, o yield médio do índice subiu para IPCA+8,31%.
Essa abertura repentina de spreads tornou a classe mais interessante, o que permite aumentar a parcela de crédito na parcela de inflação das carteiras. O principal risco à frente é uma aceleração dos resgates em função da performance mais fraca dos fundos no mês e considerando que os fundos já andam bem enquadrados (sem grande demanda pelos papéis à frente). Por outro lado, uma possível retomada da discussão de fim da isenção de IR para as debêntures incentivadas pode ser um gatilho de fechamento de spreads no curto prazo, dado que nesses anúncios costuma haver uma corrida para aproveitar a alíquota zero de imposto enquanto ela ainda existir.
Por fim, mantemos visão cautelosa para os ativos corporativos prefixados, cuja liquidez reduzida segue limitando o apetite por alocações relevantes na classe. Já entre os papéis bancários prefixados, o fechamento expressivo da curva nominal local no mês (cerca de 60 bps no vértice de 10 anos), mesmo em meio à abertura dos juros globais, reduziu parte do prêmio.
RENTABILIDADES
Caso queira saber mais sobre nossos serviços clique aqui para entrar em contato
Este conteúdo tem propósito exclusivamente informativo e se baseia em dados estatísticos, metodologias probabilísticas, fatos concretos do mercado financeiro e em resultados financeiros apurados e nas conclusões da MMZR Family Office considerando o perfil de clientes que se adequem aos ativos e estratégias que compõem as carteiras apresentadas acima. Em nenhum momento, o conteúdo desta mensagem representa recomendações de investimento financeiro de qualquer natureza. Para obter uma recomendação de investimento personalizada da MMZR Family Office acesse nosso site mmzrfo.com.br e entre em contato conosco.